
Veel mensen hebben het tegenwoordig over dezelfde vraag: hoe kun je in deze woningmarkt nog een huis kopen?
Hoeveel kun je lenen? Wat is een verstandige hypotheek? Is het beter om nu te kopen of nog even te wachten? En hoeveel eigen geld heb je eigenlijk nodig?
Een eigen huis lijkt bijna de standaardkeuze te zijn geworden. Je koopt een woning, betaalt jarenlang je hypotheek en uiteindelijk heb je een huis dat van jou is.
Maar wat gebeurt er financieel als je besluit om dat juist níét te doen?
Misschien wil je helemaal geen huis kopen. Omdat je de vrijheid van huren prettig vindt, omdat je geen grote schuld wilt aangaan of omdat je je geld liever op een andere manier opbouwt.
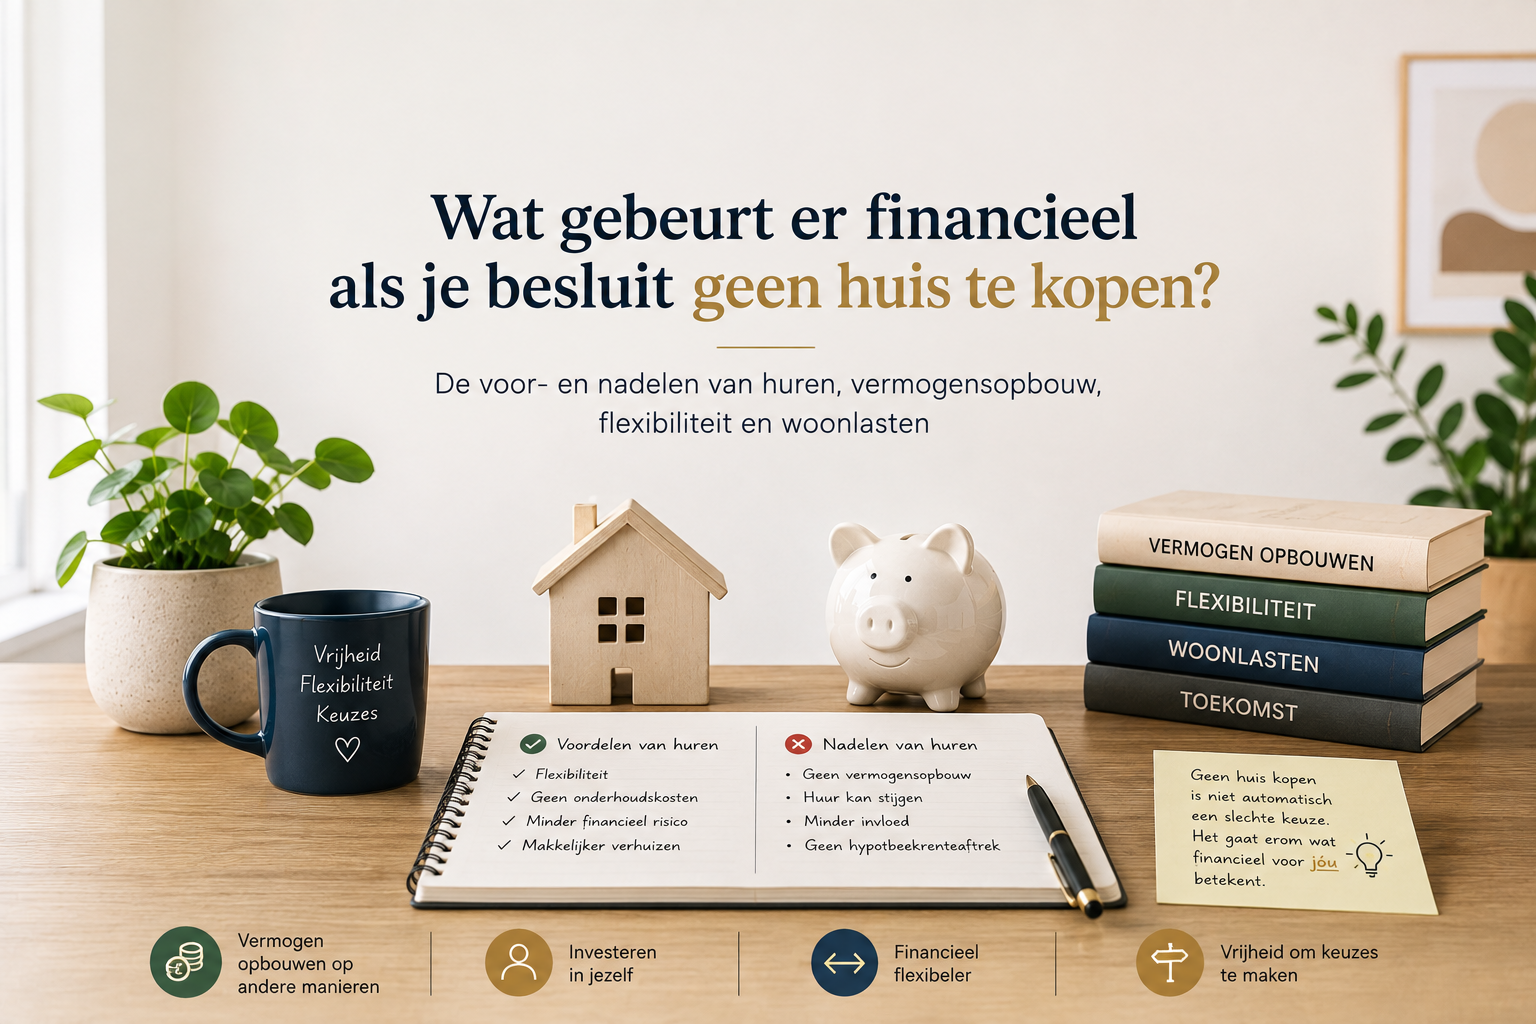
Dat betekent niet automatisch dat huren financieel beter of slechter is. Het betekent vooral dat je vermogen op een andere manier wordt opgebouwd en dat je met andere kosten en risico’s te maken krijgt.
Wat zijn de financiële nadelen van geen huis kopen?
Het grootste financiële nadeel van huren is waarschijnlijk het ontbreken van vermogensopbouw via je woning.
Wanneer je een huis koopt en aflost op je hypotheek, wordt een steeds groter deel van de woning jouw eigen vermogen. Bij huren gebeurt dat niet. De huur die je iedere maand betaalt, geeft je woonruimte, maar zorgt er normaal gesproken niet voor dat je eigenaar wordt van een deel van de woning.
Dat verschil kan op de lange termijn behoorlijk groot worden.
Stel dat iemand tientallen jaren in dezelfde huurwoning blijft wonen. De huurbetalingen kunnen over die periode oplopen tot een zeer groot bedrag, terwijl daar geen woning tegenover staat die later verkocht kan worden.
Bij een koopwoning ligt dat anders. Daar staat tegenover de betaalde woonlasten uiteindelijk een bezit dat waarde kan hebben.
Daarbij is het wel belangrijk om een nuance te maken: een woning is geen gegarandeerde vermogensmachine. De waarde van een huis kan stijgen, maar ook dalen. Bovendien heb je als huiseigenaar allerlei kosten die niet direct bijdragen aan je vermogen.
Je mist de hypotheekrenteaftrek
Een ander financieel verschil is de hypotheekrenteaftrek.
Als je geen eigen woning met een hypotheek hebt, kun je daar natuurlijk ook geen gebruik van maken. Voor veel huiseigenaren is de hypotheekrenteaftrek een onderdeel van de financiële rekensom rondom een eigen woning.
Daarbij gelden voorwaarden en regels. Het is dus niet zo dat iedere huiseigenaar automatisch zijn volledige hypotheekrente kan aftrekken.
Maar voor iemand die bewust kiest voor huren is het simpel: je hebt geen hypotheekrente waarover je hypotheekrenteaftrek kunt krijgen.
Je hebt minder invloed op je woonlasten
Als huurder heb je ook minder controle over de ontwikkeling van je woonlasten.
Je bepaalt zelf niet hoeveel de eigenaar van de woning uiteindelijk voor het onderhoud, de verzekering of de financiering betaalt. En je hebt ook niet dezelfde invloed op de huurprijs als een huiseigenaar op zijn hypotheeklast.
De huur kan bovendien worden verhoogd binnen de regels die daarvoor gelden. Hoeveel dat mag zijn, hangt onder andere af van het type huurwoning en de afspraken in het huurcontract.
Dat betekent dat je woonlasten in de toekomst kunnen stijgen zonder dat je daar zelf veel invloed op hebt.
Bij een koopwoning kan een langere rentevaste periode juist zorgen voor meer voorspelbaarheid in je hypotheeklasten. Daar staat dan weer tegenover dat je als eigenaar zelf voor allerlei andere kosten opdraait.
Het aanbod van betaalbare huurwoningen is beperkt
En dan is er nog een praktisch probleem: een betaalbare huurwoning vinden kan lastig zijn.
Zeker als je niet in aanmerking komt voor sociale huur en tegelijkertijd geen heel hoge huur wilt of kunt betalen, kan het aanbod beperkt zijn.
Daarmee is huren niet altijd de eenvoudige en goedkope oplossing die het op papier misschien lijkt.
Ook hier geldt dus dat “ik koop geen huis” niet automatisch betekent dat ik goedkoop woon.
Je hebt minder vrijheid om je woning aan te passen
Een woning kopen geeft je ook een bepaalde vrijheid.
Wil je een muur uitbreken, een nieuwe keuken plaatsen, de vloer vervangen of de badkamer verbouwen? Als eigenaar bepaal je in veel gevallen zelf wat je met je woning doet, zolang je natuurlijk rekening houdt met eventuele vergunningen en andere regels.
Als huurder ligt dat anders.
Je mag niet zomaar alles veranderen en voor grotere aanpassingen heb je vaak toestemming van de verhuurder nodig. Dat kan prima zijn als je weinig behoefte hebt om een woning naar je eigen hand te zetten, maar het kan ook beperkend voelen.
Maar huren heeft financieel ook voordelen
Tot nu toe klinkt het misschien alsof geen huis kopen vooral nadelen heeft.
Dat is niet het hele verhaal.
Een belangrijk voordeel van huren is dat je niet verantwoordelijk bent voor het grootste deel van het onderhoud aan de woning.
Een lekkend dak, een kapotte cv-installatie of groot onderhoud aan de buitenkant van het huis kan voor een huurder heel anders uitpakken dan voor een eigenaar. Als huurder betaal je natuurlijk wel voor je woonruimte, maar grote onderhoudskosten liggen in veel gevallen bij de verhuurder.
En dat is iets wat mensen bij het kopen van een huis nog weleens onderschatten.
Bij een koopwoning is je hypotheek namelijk niet hetzelfde als je totale woonlasten.
Je hypotheek is eigenlijk het beginpunt. Daar komen onder andere onderhoud, verzekeringen, belastingen en andere kosten bij.
Bij een huurwoning is de huur daarom niet één-op-één te vergelijken met alleen de hypotheeklast van een koopwoning.
Wil je weten welke kosten er allemaal bij een eigen huis komen kijken? Lees dan ook mijn artikel Een eigen huis kopen: vergeet deze verborgen kosten niet.
Je houdt je geld flexibeler
Een huis kopen betekent meestal dat een groot deel van je vermogen in één bezit terechtkomt.
Dat kan een voordeel zijn, maar het maakt je financiële situatie ook minder flexibel.
Stel dat je €50.000 eigen geld hebt en dit grotendeels gebruikt voor de aankoop van een woning. Dat geld zit daarna in je huis.
Als huurder kun je ervoor kiezen om een groter deel van je vermogen liquide te houden of op een andere manier op te bouwen.
Dat kan bijvoorbeeld via sparen of beleggen.
Daarmee ontstaat een interessante vraag:
Als je geen huis koopt, wat doe je dan met het geld dat je anders in je woning zou stoppen?
Want daar zit misschien wel het belangrijkste financiële verschil.
Geen huis kopen betekent niet dat je geen vermogen kunt opbouwen
Het is makkelijk om te denken:
“Als ik huur, gooi ik iedere maand mijn geld weg.”
Maar zo simpel is het niet.
Je betaalt voor een plek om te wonen. Een huiseigenaar doet dat ook. Het verschil is dat een deel van de maandelijkse betaling bij een koopwoning uiteindelijk kan bijdragen aan het eigen vermogen in de woning.
Als huurder moet je die vermogensopbouw ergens anders organiseren.
Dat kan bijvoorbeeld door iedere maand een bedrag te sparen of te beleggen.
Stel dat je als huurder structureel €500 per maand kunt investeren omdat je financiële situatie dat toelaat. Dan bouw je geen vermogen op in een woning, maar wel in je beleggingen.
Dat brengt natuurlijk risico’s met zich mee. Beleggingen kunnen in waarde stijgen, maar ook dalen. Je hebt dus geen garantie dat het vermogen uiteindelijk meer waard is dan wat je hebt ingelegd.
Maar het laat wel zien dat de keuze niet simpelweg gaat tussen “vermogen opbouwen” en “geld uitgeven aan huur”.
De echte vergelijking is eerder:
Welke manier van wonen past bij mijn financiële situatie en hoe wil ik mijn vermogen opbouwen?
Je bent financieel flexibeler als je wilt verhuizen wanneer je besluit geen huis te kopen
Een ander voordeel van huren is flexibiliteit.
Misschien wil je over een paar jaar ergens anders wonen. Omdat je ander werk hebt gevonden, dichter bij familie wilt wonen of simpelweg toe bent aan een andere omgeving.
Een koopwoning maakt zo’n verandering ingewikkelder.
Je moet rekening houden met de verkoop van je woning, de hypotheek en de kosten van verhuizen. Als de woning minder waard is geworden, kan verkopen bovendien financieel ongunstig uitpakken.
Als huurder heb je die woningwaarde niet.
Je kunt natuurlijk nog steeds met opzegtermijnen en andere voorwaarden te maken hebben, maar je hoeft geen woning te verkopen voordat je ergens anders kunt gaan wonen.
En wat als huizenprijzen dalen?
Dit is misschien een voordeel waar je niet iedere dag bij stilstaat.
Een huiseigenaar loopt namelijk het risico dat de waarde van zijn woning daalt.
Dat zagen we bijvoorbeeld tijdens de financiële crisis rond 2008. Een woning kan in waarde dalen en in sommige situaties kan de hypotheekschuld daardoor hoger worden dan de waarde van de woning.
Als huurder heb je dat risico niet.
Stel dat een woning van €400.000 naar €350.000 in waarde daalt. Als jij daar huurt, is jouw huurwoning daardoor niet ineens €50.000 minder waard.
Je hebt immers geen eigenaarpositie in de woning.
Dat betekent overigens niet dat huren volledig risicoloos is. Huurprijzen kunnen stijgen en je bent afhankelijk van de beschikbaarheid en voorwaarden van huurwoningen.
Maar het risico van een dalende woningwaarde ligt in dit geval bij de eigenaar.
Je betaalt geen opstalverzekering of OZB als eigenaar
Als huurder hoef je ook niet alle kosten te betalen die bij het bezit van een woning horen.
Denk bijvoorbeeld aan een opstalverzekering en de onroerendezaakbelasting (OZB). Deze kosten zijn verbonden aan het eigendom van een woning en komen daarom in principe niet op dezelfde manier bij een huurder terecht.
Dat lijkt misschien een klein verschil, maar over tientallen jaren kunnen allerlei relatief kleine kosten bij elkaar behoorlijk oplopen.
Hetzelfde geldt voor onderhoud.
Een huiseigenaar moet rekening houden met schilderwerk, dakonderhoud, kozijnen, installaties en uiteindelijk grote vervangingen. Sommige jaren gebeurt er vrijwel niets, terwijl een andere periode ineens duizenden euro’s aan onderhoud kan kosten.
Als huurder hoef je daarvoor meestal geen eigen onderhoudsreserve aan te leggen.
Een ander risico: je blijft huur betalen
Tegelijkertijd heeft huren natuurlijk ook een duidelijk financieel nadeel.
Je blijft betalen zolang je blijft wonen.
Bij een koopwoning kan de hypotheek op een bepaald moment volledig zijn afgelost. Je hebt dan nog steeds woonlasten, zoals onderhoud, verzekeringen en belastingen, maar de hypotheeklast zelf valt weg.
Een huurder houdt die maandelijkse huur in principe zolang de huurrelatie en het wonen voortduren.
Dat maakt huren op de lange termijn niet per definitie goedkoop.
Voor iemand die bijvoorbeeld 30 of 40 jaar huurt, kan het daarom interessant zijn om na te denken over de vraag hoe de woonlasten op langere termijn worden opgevangen.
De grootste fout is misschien denken dat er maar één goede keuze is
Bij wonen wordt soms gedaan alsof kopen financieel verstandig is en huren eigenlijk weggegooid geld.
Maar de werkelijkheid is ingewikkelder.
Een koopwoning kan een manier zijn om vermogen op te bouwen, maar brengt ook risico’s, kosten en een grote financiële verplichting met zich mee.
Huren geeft minder kans op vermogensopbouw via de woning, maar biedt daar andere voordelen voor terug.
En misschien wel het belangrijkste: wat je met het verschil doet, maakt veel uit.
Iemand die huurt en ondertussen helemaal niets spaart of belegt, heeft op lange termijn een andere financiële positie dan iemand die bewust huurt en iedere maand geld opzijzet.
Daarom is de vraag niet alleen:
“Kan ik een huis kopen?”
Maar misschien ook:
“Wat wil ik financieel bereiken als ik géén huis koop?”
Voor wie kan besluit geen huis te kopen logisch zijn?
Als je besluit geen huis te kopen kan dit erg goed passen bij iemand die veel waarde hecht aan flexibiliteit, geen grote hypotheek wil aangaan of verwacht binnen een aantal jaren regelmatig te willen verhuizen.
Ook voor iemand die bewust op een andere manier vermogen wil opbouwen, kan huren een keuze zijn die bij de financiële situatie past.
Maar het is minder vanzelfsprekend als je vooral op zoek bent naar langdurige woonzekerheid en vermogensopbouw via een eigen woning.
En natuurlijk speelt je persoonlijke situatie een grote rol. Inkomen, huurprijs, beschikbare spaargeld, leeftijd, toekomstplannen en de lokale woningmarkt maken allemaal verschil.
De financiële keuze tussen huren en kopen
Er is dus geen universeel antwoord op de vraag of huren of kopen financieel beter is.
Bij kopen krijg je mogelijk vermogensopbouw in een woning, maar daar staan rente, onderhoud, belastingen, verzekeringen en andere kosten tegenover.
Als je besluit geen huis te kopen heb je minder verantwoordelijkheid voor het bezit van de woning en ben je flexibeler, maar bouw je via je huurbetalingen geen woningvermogen op en kunnen je woonlasten in de loop van de tijd stijgen.
Daarom zou ik de keuze niet alleen bekijken vanuit de vraag “wat is goedkoper?”
Kijk ook naar:
- Hoe belangrijk is flexibiliteit voor mij?
- Wil ik een grote hypotheekschuld aangaan?
- Hoeveel vermogen heb ik nodig om me financieel vrij te voelen?
- Wat zou ik doen met mijn geld als ik geen huis koop?
- Hoe stabiel wil ik mijn woonlasten hebben?
- Hoe belangrijk vind ik het om mijn woning zelf te kunnen aanpassen?
- Wil ik mijn vermogen vooral in een woning opbouwen of liever verspreiden over verschillende bezittingen?
Een huis kopen is zeker niet de enige manier om vermogen op te bouwen.
Maar bewust huren vraagt wel om een andere manier van nadenken over je financiële toekomst.
Niet kopen is dus niet automatisch een financieel slechte keuze. Net zoals kopen niet automatisch de beste keuze is.
Het belangrijkste is misschien dat je weet wat de keuze financieel voor jou betekent.
Geef een reactie